Na semana passada, o Federal Reserve (Fed) prosseguiu com o aumento de 25 pontos-base, como muitos esperavam, causando uma alta acentuada do dólar americano e uma interrupção temporária na valorização das ações e ativos de risco. Esse aumento da taxa de juros tem sido alvo de escrutínio por parte de analistas de mercado. Nas últimas duas semanas, desde o colapso do Silicon Valley Bank (SVB) e da Silvergate Capital, houve uma fuga de capital de bilhões de dólares de instituições financeiras. O principal fator dessa fuga de depositantes são os indivíduos e gestores de ativos que estão transferindo capital de contas de poupança com juros baixos para mercados monetários de alta rentabilidade, na forma de títulos do Tesouro que pagam mais de 4%. Na semana do colapso do SVB, veículos de investimento de baixo risco que aplicam dinheiro em dívida pública e corporativa de curto prazo registraram entradas líquidas de aproximadamente US$ 121 bilhões. Esse aumento de 25 pontos-base elevará o rendimento dos títulos do Tesouro recém-emitidos (agravando a fuga de depositantes) e fará com que o valor dos títulos existentes com rendimentos mais baixos diminua. Após o início do desmantelamento do SVB, o Fed anunciou o Programa de Financiamento a Prazo Bancário (BTFP) para tentar limitar o contágio na economia. O programa fornece liquidez a instituições depositárias elegíveis em troca da apresentação de garantias, como títulos do Tesouro com valor de mercado inferior ao da dívida externa e títulos lastreados em hipotecas. Alguns participantes do mercado interpretaram inicialmente isso como o início de mais uma rodada de flexibilização quantitativa (QE) pelo Fed; no entanto, o mecanismo em si é muito importante aqui. A QE é a maneira que o Fed encontra para injetar a maior quantidade possível de liquidez na economia. Se o Fed estivesse ativamente envolvido nisso, mediumA perspectiva de curto prazo se tornaria muito mais otimista. As garantias BTFP depositadas no Fed, pelo menos por enquanto, devem ser devolvidas ao banco ao final do prazo, o que acarreta um custo. Portanto, sem entrar em detalhes, o impacto na liquidez é bastante diferente do QE propriamente dito. Na realidade, a recente crise bancária e a resposta do Fed demonstram que, no curto prazo, uma mudança para uma política monetária acomodativa seria necessária. policy Por ora, está descartada. O programa BTFP demonstra perfeitamente como as autoridades monetárias utilizarão todas as medidas disponíveis para preservar a estabilidade durante um aperto monetário mais rigoroso, o que provavelmente significa que um pouso forçado está agora firmemente previsto.
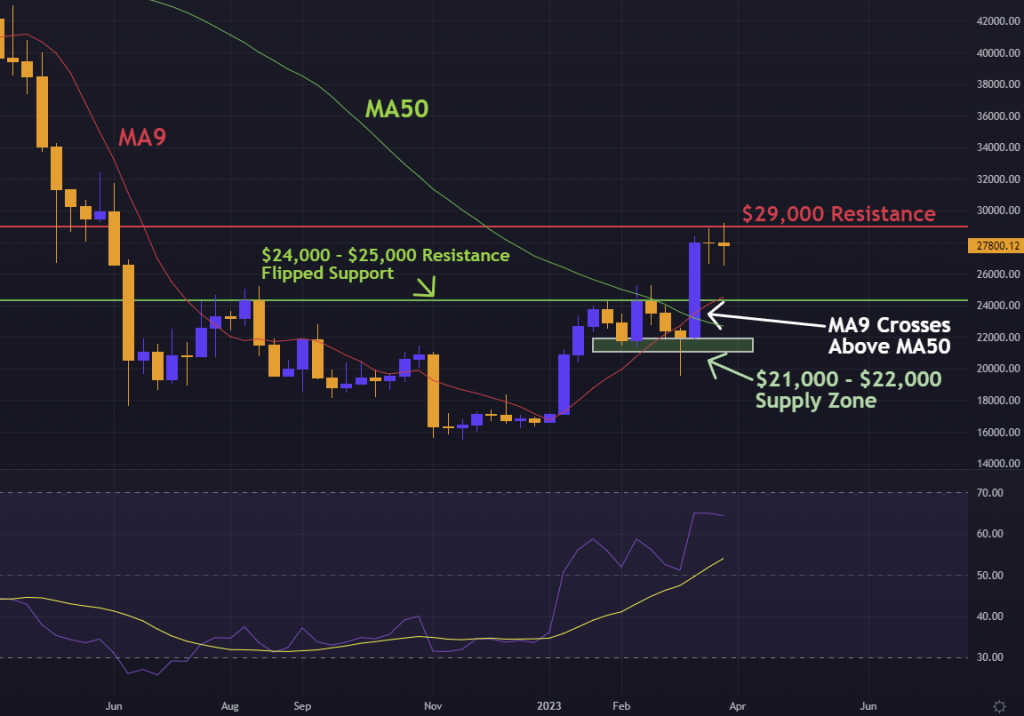
Do ponto de vista técnico, o gráfico semanal do Bitcoin parece bom. O momento de alta do MA9 cruzando acima do MA50 se desenrolou quando o Bitcoin se recuperou em direção à principal resistência psicológica de US$ 30. Os touros esperam um fechamento semanal acima do nível de resistência de US$ 29, o que deve levar a alta para US$ 30 e além. Se esse momento de alta quebrar, o mercado provavelmente testará a faixa de suporte de US$ 24 a US$ 25 mil. Uma queda nesse nível provavelmente resultaria em uma quebra na zona de abastecimento de US$ 21 a US$ 22, onde presumivelmente existem muitos longos não preenchidos que não foram preenchidos antes do rali atual. O fato de o índice de força relativo estar pairando em torno dos níveis de sobrecompra indica que o mercado pode estar preparado para uma reversão e apóia o cenário de baixa.
À medida que avançamos, a divulgação dos dados do IPC dos EUA em 12 de abril terá influência na direção do mercado no curto prazo. Números fracos do IPC fornecerão ativos de risco, como... crypto Com um ímpeto de alta, mas prejudicando o dólar americano e os rendimentos. Novamente, a volatilidade estará alta nesse período, portanto, cautela deve ser exercida, principalmente em posições alavancadas.
Confira o gráfico no TradingView aqui..